Primo-accédant à Tignieu-Jameyzieu en 2026 : quel budget, quel PTZ, quels frais de notaire ?
Tignieu-Jameyzieu est une commune de propriétaires : 79,4 % des ménages possèdent leur résidence principale et 81,4 % des logements sont des maisons (INSEE, recensement 2023). Pour un premier achat, cela veut dire un marché dominé par la maison individuelle, avec des règles de financement bien précises. Prix réellement constatés, revenus des ménages, PTZ, frais de notaire en Isère : voici les chiffres à connaître avant de vous lancer en 2026.
Ce que coûte vraiment une maison à Tignieu-Jameyzieu
Les statistiques officielles des ventes (DVF, publiées sur data.gouv.fr) recensent 315 ventes de maisons à Tignieu-Jameyzieu entre 2021 et 2025. Le prix médian sur cette période est de 3 379 €/m², contre 2 760 €/m² pour l'ensemble de l'Isère. Les 118 appartements vendus sur la même période affichent une médiane de 3 258 €/m².
La tendance récente est plutôt à la détente. Le prix moyen des maisons vendues est passé d'environ 3 650 €/m² en 2023 à environ 2 960 €/m² en 2025 (calcul pondéré à partir des séries mensuelles DVF). Ces moyennes reposent sur 40 à 65 ventes par an : elles bougent vite d'une année sur l'autre et dépendent beaucoup des biens vendus.
Concrètement, une maison de 100 m² se situe donc dans une fourchette d'environ 300 000 à 340 000 €, selon l'état, le terrain et le quartier. Dans le neuf, les programmes commercialisés en 2026 sur la commune affichent des maisons T4 d'environ 80 m² entre 324 000 et 336 000 €.
Les revenus des ménages face à ces prix
Selon l'INSEE, le niveau de vie médian à Tignieu-Jameyzieu est de 27 690 € par an et par unité de consommation (2023). Pour un couple avec deux enfants de moins de 14 ans (2,1 unités de consommation), cela représente environ 58 150 € de revenu disponible annuel, soit près de 4 850 € par mois.
La règle du Haut Conseil de stabilité financière (HCSF) limite le taux d'effort à 35 % des revenus, assurance comprise, sur 25 ans maximum. Elle n'a pas été modifiée lors de la réunion du HCSF de septembre 2026. Pour ce foyer « médian », la mensualité maximale tourne donc autour de 1 700 €.
Simulation : trois montants empruntés sur 25 ans
Hypothèses : taux de 3,35 % hors assurance (taux moyen sur 25 ans relevé par l'Observatoire Crédit Logement/CSA en août 2026) et assurance illustrative de 0,25 % par an du capital emprunté. Ces chiffres sont des ordres de grandeur, pas une offre de prêt.
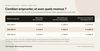
Le constat est parlant : un ménage au revenu médian de la commune peut emprunter environ 330 000 €. C'est le prix d'une maison de 100 m² à Tignieu-Jameyzieu, sans marge pour les frais d'acquisition. L'apport devient alors décisif. La Banque de France l'évalue à 34 000 € en moyenne pour les primo-accédants, pour un prêt moyen de 183 000 € (panorama de juillet 2026).
PTZ : le piège de la zone B1
Tignieu-Jameyzieu est classée en zone B1 du zonage ABC, comme ses voisines Pont-de-Chéruy, Chavanoz et Villette-d'Anthon (liste officielle en vigueur depuis le 26 juin 2026). Ce classement a une conséquence directe sur le prêt à taux zéro.
- Dans l'ancien, pas de PTZ. Le PTZ « ancien avec travaux » est réservé aux zones B2 et C. Une maison ancienne à Tignieu-Jameyzieu n'y ouvre donc pas droit, même avec un gros chantier de rénovation.
- Dans le neuf, PTZ possible. Depuis avril 2025 et jusqu'au 31 décembre 2027, le PTZ finance le neuf partout en France, en appartement comme en maison individuelle.
Exemple : une famille de quatre personnes dans le neuf
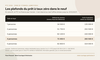
En zone B1, le revenu fiscal de référence ne doit pas dépasser 72 450 € pour un foyer de quatre personnes. Le coût de l'opération est retenu dans la limite de 283 500 €. Pour une maison individuelle neuve, le PTZ finance 30 %, 20 % ou 10 % de ce montant selon la tranche de revenus.
Une famille en tranche 2 ou 3 peut ainsi obtenir jusqu'à 56 700 € à taux zéro (20 % × 283 500 €). C'est un vrai levier, mais il oriente le projet vers le neuf, avec ses délais de livraison.
Source : service-public.gouv.fr, fiche PTZ vérifiée le 15 septembre 2026.
Côté aides locales, l'ANIL ne recense aucun dispositif d'accession pour Tignieu-Jameyzieu ni pour la communauté de communes Les Balcons du Dauphiné. Les salariés d'une entreprise privée d'au moins 10 salariés peuvent en revanche regarder le prêt accession d'Action Logement : jusqu'à 30 000 € à 1 % hors assurance, dans le neuf notamment.
Frais de notaire en Isère : un avantage pour les primo-accédants
L'Isère applique désormais un droit départemental de 5 % sur les achats dans l'ancien (barème DGFiP au 1er mai 2026). Les primo-accédants qui achètent leur résidence principale restent au taux de 4,5 %, grâce à l'article 116 de la loi de finances pour 2025. Est concerné celui qui n'a pas été propriétaire de sa résidence principale dans les deux ans précédant l'achat.
Sur une maison ancienne à 320 000 €, les seuls droits de mutation représentent environ 20 200 € au taux normal, contre 18 600 € pour un primo-accédant. L'écart est d'environ 1 600 € (calcul indicatif incluant la taxe communale et les frais d'assiette, hors émoluments du notaire). Pensez à le signaler tôt à votre notaire.
L'assurance emprunteur, variable souvent oubliée
Dans la règle des 35 %, l'assurance compte. Une différence de quelques dizaines d'euros par mois peut faire passer un dossier sous ou au-dessus du seuil. Deux points de la loi Lemoine aident les primo-accédants :
- vous pouvez changer d'assurance à tout moment, sans frais, à garanties équivalentes ;
- il n'y a plus de questionnaire de santé si la part assurée ne dépasse pas 200 000 € par personne et que le prêt se termine avant vos 60 ans.
Pour un couple qui emprunte 300 000 € à deux et 50/50, chacun reste sous ce plafond. Comparer les contrats dès le montage du dossier, plutôt qu'après la signature, permet d'intégrer cette économie au calcul de capacité.
En résumé
Un premier achat à Tignieu-Jameyzieu en 2026 se joue sur trois leviers :
- un budget d'environ 300 000 à 340 000 € pour une maison de 100 m², frais en plus ;
- un choix structurant entre l'ancien (sans PTZ, mais avec des droits de mutation réduits pour les primo-accédants) et le neuf (PTZ possible, frais de notaire réduits, mais délais de livraison) ;
- un dossier optimisé sur l'apport, la durée et l'assurance pour rester sous les 35 %.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Cet article est fourni à titre informatif et ne constitue pas un conseil personnalisé. Les taux cités sont des moyennes de marché et ne préjugent pas des conditions qui vous seront proposées.
Peut-on obtenir un PTZ pour acheter une maison ancienne à Tignieu-Jameyzieu ?
Non. La commune est classée en zone B1, et le PTZ dans l'ancien avec travaux est réservé aux zones B2 et C. Le PTZ reste possible pour un logement neuf, maison ou appartement, jusqu'au 31 décembre 2027.
Quel est le prix au m² d'une maison à Tignieu-Jameyzieu ?
Sur 2021-2025, le prix médian des 315 maisons vendues est de 3 379 €/m² selon les statistiques DVF publiées sur data.gouv.fr. Le prix moyen des ventes de 2025 tourne autour de 2 960 €/m².
Quels revenus faut-il pour emprunter 300 000 € sur 25 ans en 2026 ?
Avec un taux moyen de 3,35 % et une assurance illustrative de 0,25 % par an, la mensualité avoisine 1 540 €. Pour rester sous 35 % d'endettement, il faut environ 4 400 € de revenus nets mensuels, hors autres crédits. Chaque dossier reste étudié au cas par cas par la banque.
Les primo-accédants paient-ils moins de frais de notaire en Isère ?
Oui, dans l'ancien. L'Isère applique 5 % de droits départementaux, mais les primo-accédants qui achètent leur résidence principale restent à 4,5 %. Sur 320 000 €, l'économie est d'environ 1 600 €.
Vous réfléchissez à un premier achat à Tignieu-Jameyzieu ou dans le Nord-Isère ? Je vous propose un premier échange, sans engagement, pour faire le point sur votre capacité d'emprunt, l'intérêt du neuf ou de l'ancien dans votre situation et le choix de l'assurance emprunteur. Il suffit de me contacter via le formulaire du site ou de réserver un créneau.
Flore Piessard, Mind Courtage & Patrimoine
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Sources :
- Statistiques DVF, jeu de données (data.gouv.fr)
- Données DVF de Tignieu-Jameyzieu
- INSEE, dossier complet Tignieu-Jameyzieu (RP2023)
- INSEE, comparateur de territoires (revenus 2023)
- Liste des communes selon le zonage ABC
- Service-public, fiche PTZ
- Observatoire Crédit Logement/CSA, août 2026
- Banque de France, crédits aux particuliers, août 2026
- Banque de France, panorama des prêts immobiliers, juillet 2026
- HCSF, règle d’octroi des crédits immobiliers
- HCSF, communiqué du 15/09/2026
- DGFiP, barème des droits de mutation au 1er mai 2026
- ANIL, aides locales à l’accession en Isère
- Action Logement, prêt accession
- Ministère de l’Économie, changer d’assurance emprunteur
- Ministère de l’Économie, questionnaire de santé
- Programme neuf à Tignieu-Jameyzieu (plan-immobilier.fr)