Maison de bourg en pierre à Crémieu, pavillon des années 1970 dans un lotissement de Charvieu-Chavagneux, maison ouvrière à Pont-de-Chéruy : une bonne partie des maisons à vendre dans notre secteur demandent des travaux, souvent énergétiques. Bien financé, ce type d'achat peut ouvrir l'accès à une commune ou à une surface autrement hors budget. Mal préparé, il peut déséquilibrer un plan de financement.
En 2026, trois dispositifs publics peuvent s'ajouter au prêt immobilier classique : le PTZ dans l'ancien, l'éco-PTZ et MaPrimeRénov'. Leur accès dépend en partie… de la commune où vous achetez.
Un parc de maisons plus ancien qu'il n'y paraît
Les derniers chiffres du recensement (INSEE, RP 2023, parus le 27 août 2026) montrent des profils très différents d'une commune à l'autre.
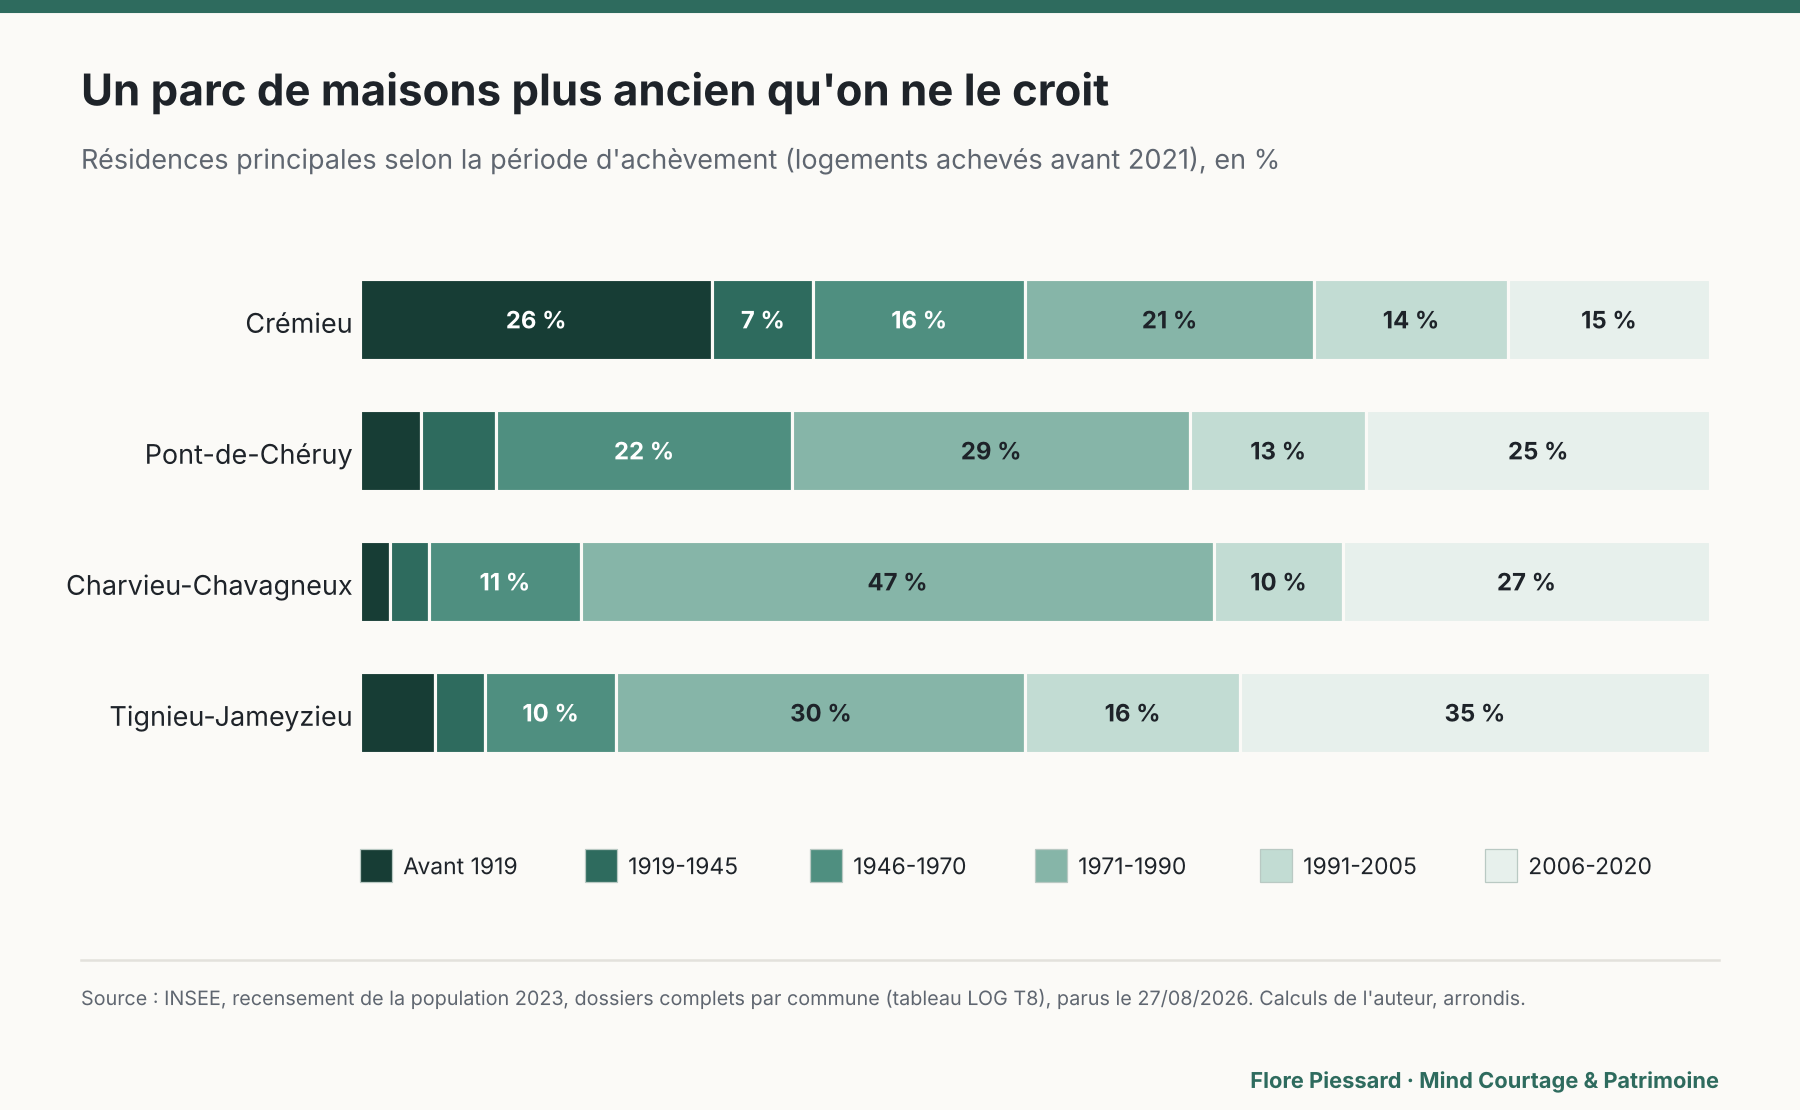
Source : INSEE, dossiers complets par commune, RP 2023 (tableaux LOG T8 et LOG T10), parus le 27/08/2026. Parts calculées sur les résidences principales achevées avant 2021.
Quelques lectures locales :
- Crémieu concentre le bâti le plus ancien : 26 % des résidences principales datent d'avant 1919. Murs épais, mais toitures, menuiseries et chauffage souvent à reprendre.
- Charvieu-Chavagneux porte la marque des lotissements des années 1970-1980 : 47 % des logements ont été achevés entre 1971 et 1990, une période où l'isolation était encore sommaire.
- Tignieu-Jameyzieu a beaucoup construit récemment (35 % après 2006), mais près d'un logement sur deux date encore d'avant 1991.
Acheter l'une de ces maisons, c'est souvent devoir réfléchir au DPE, à l'isolation et au mode de chauffage dès la signature du compromis.
Trois aides, trois logiques différentes
Le PTZ dans l'ancien : seulement en zone B2 ou C
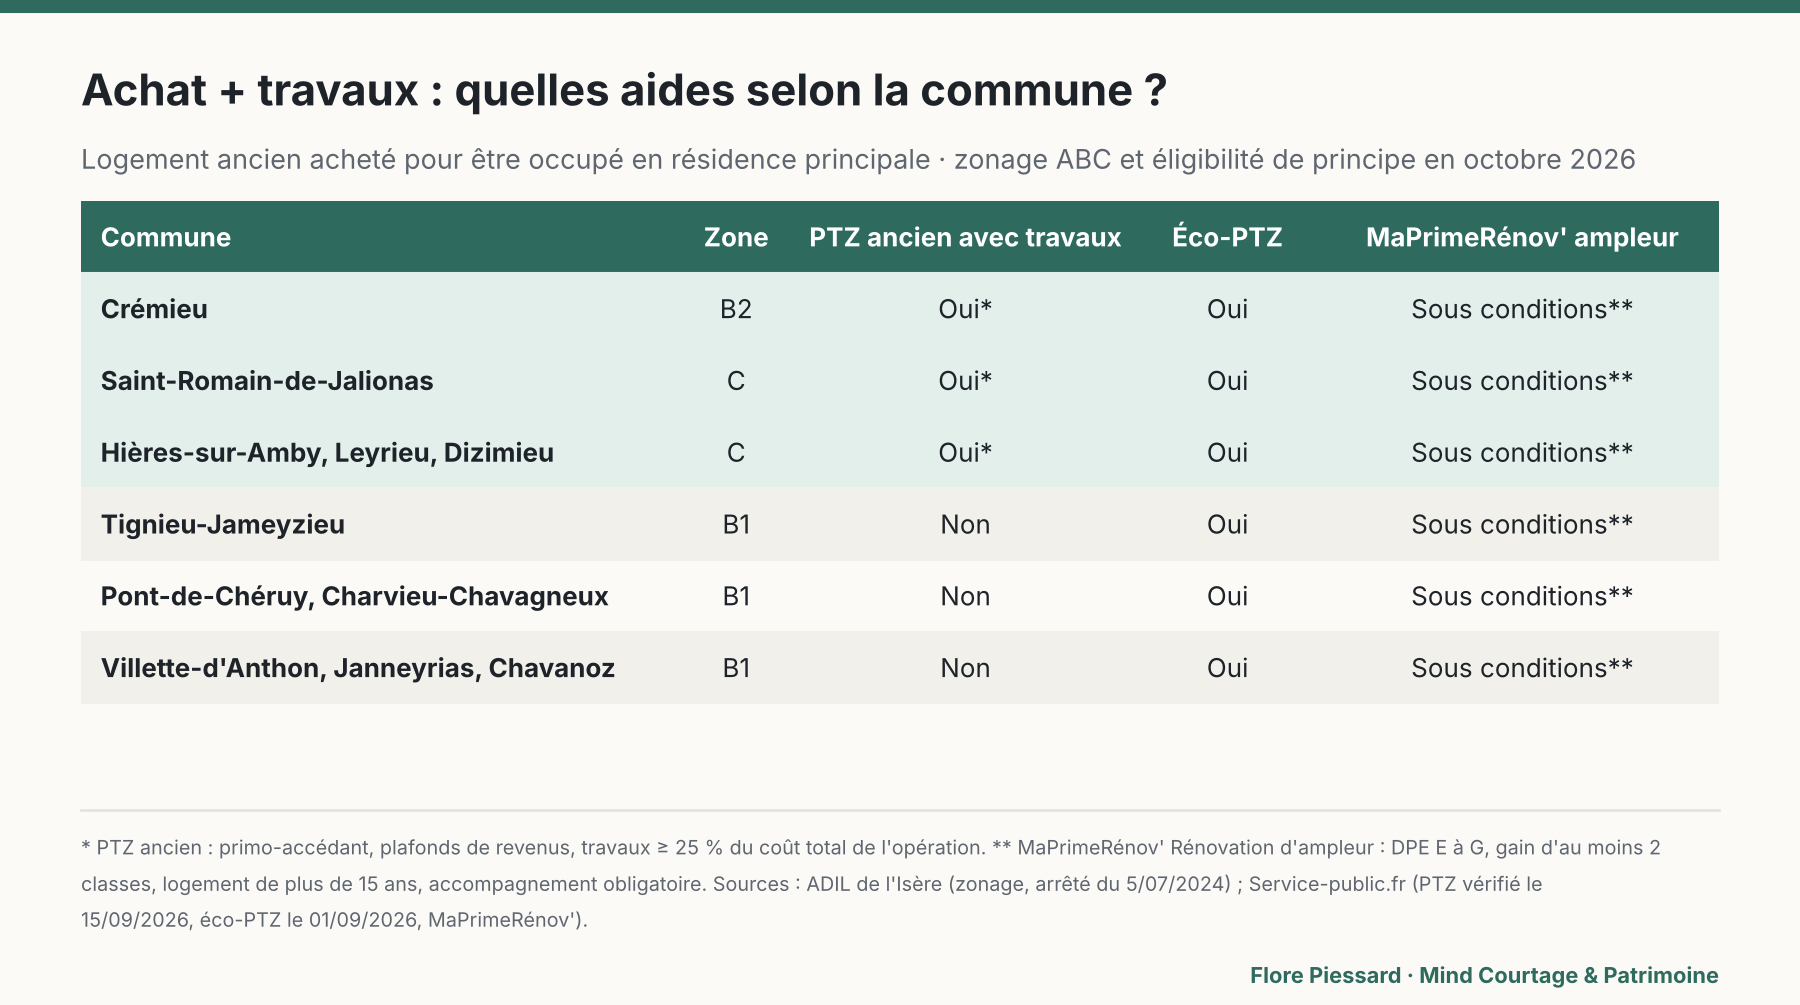
Pour un logement ancien, le prêt à taux zéro n'est possible que si la commune est classée en zone B2 ou C, et si les travaux représentent au moins 25 % du coût total de l'opération. Il est réservé aux primo-accédants sous plafonds de revenus.
C'est là que la géographie compte. Selon l'ADIL de l'Isère (zonage fixé par l'arrêté du 5 juillet 2024) :
- Crémieu est en zone B2 ;
- Saint-Romain-de-Jalionas, Hières-sur-Amby, Leyrieu ou Dizimieu sont en zone C ;
- Tignieu-Jameyzieu, Pont-de-Chéruy, Charvieu-Chavagneux, Chavanoz, Villette-d'Anthon et Janneyrias sont en zone B1 : le PTZ n'y est donc pas accessible pour une maison ancienne, même avec travaux.
Cette frontière invisible traverse notre territoire : deux maisons similaires, l'une à Tignieu, l'autre à Crémieu, n'ouvrent pas les mêmes droits.
L'éco-PTZ : partout, et cumulable avec le prêt d'achat
L'éco-prêt à taux zéro finance uniquement des travaux de rénovation énergétique, sans condition de revenus ni de zone, pour un logement achevé depuis plus de 2 ans. Selon Service-public.fr (fiche vérifiée le 1er septembre 2026) :
- jusqu'à 50 000 € sur 20 ans pour une rénovation globale ;
- de 7 000 à 30 000 € sur 15 ans maximum pour une ou plusieurs actions ponctuelles ;
- les travaux doivent être réalisés dans les 3 ans.
Atout pour un achat : la demande peut être faite en même temps que le prêt immobilier, les devis détaillés pouvant être fournis au plus tard à la date de versement du prêt.
MaPrimeRénov' Rénovation d'ampleur : une subvention exigeante
L'aide de l'Anah vise les logements classés E, F ou G, construits depuis au moins 15 ans. Le projet doit faire gagner au moins deux classes de DPE et comprendre au moins deux postes d'isolation (murs, sols, toiture, menuiseries). Un rendez-vous avec un conseiller France Rénov' est désormais obligatoire avant la demande.
Le taux dépend des revenus : 80 % (très modestes), 60 % (modestes), 45 % (intermédiaires) ou 10 % (supérieurs), dans la limite de 30 000 € HT de dépenses pour un gain de deux classes et 40 000 € HT pour trois classes ou plus. Pour un foyer de quatre personnes hors Île-de-France, la catégorie « intermédiaire » va jusqu'à 64 550 € de revenu fiscal de référence.
Trois points d'actualité à connaître :
- depuis le 1er septembre 2026, une maison individuelle qui conserve un chauffage au gaz après travaux n'est plus éligible à la rénovation d'ampleur ;
- à la même date, le décret n° 2026-822 du 25 août 2026 a retiré l'isolation, la ventilation et le chauffage au bois de la liste des aides « par geste » ;
- le projet de loi de finances pour 2027 prévoit une baisse d'environ 15 % de la subvention de l'État à l'Anah. Le Parlement en débat jusqu'à mi-décembre : les règles 2027 restent à confirmer.
Scénario chiffré : une maison à rénover à Crémieu
Exemple purement pédagogique, construit sur des hypothèses : il ne constitue ni une simulation personnalisée, ni une offre de prêt.
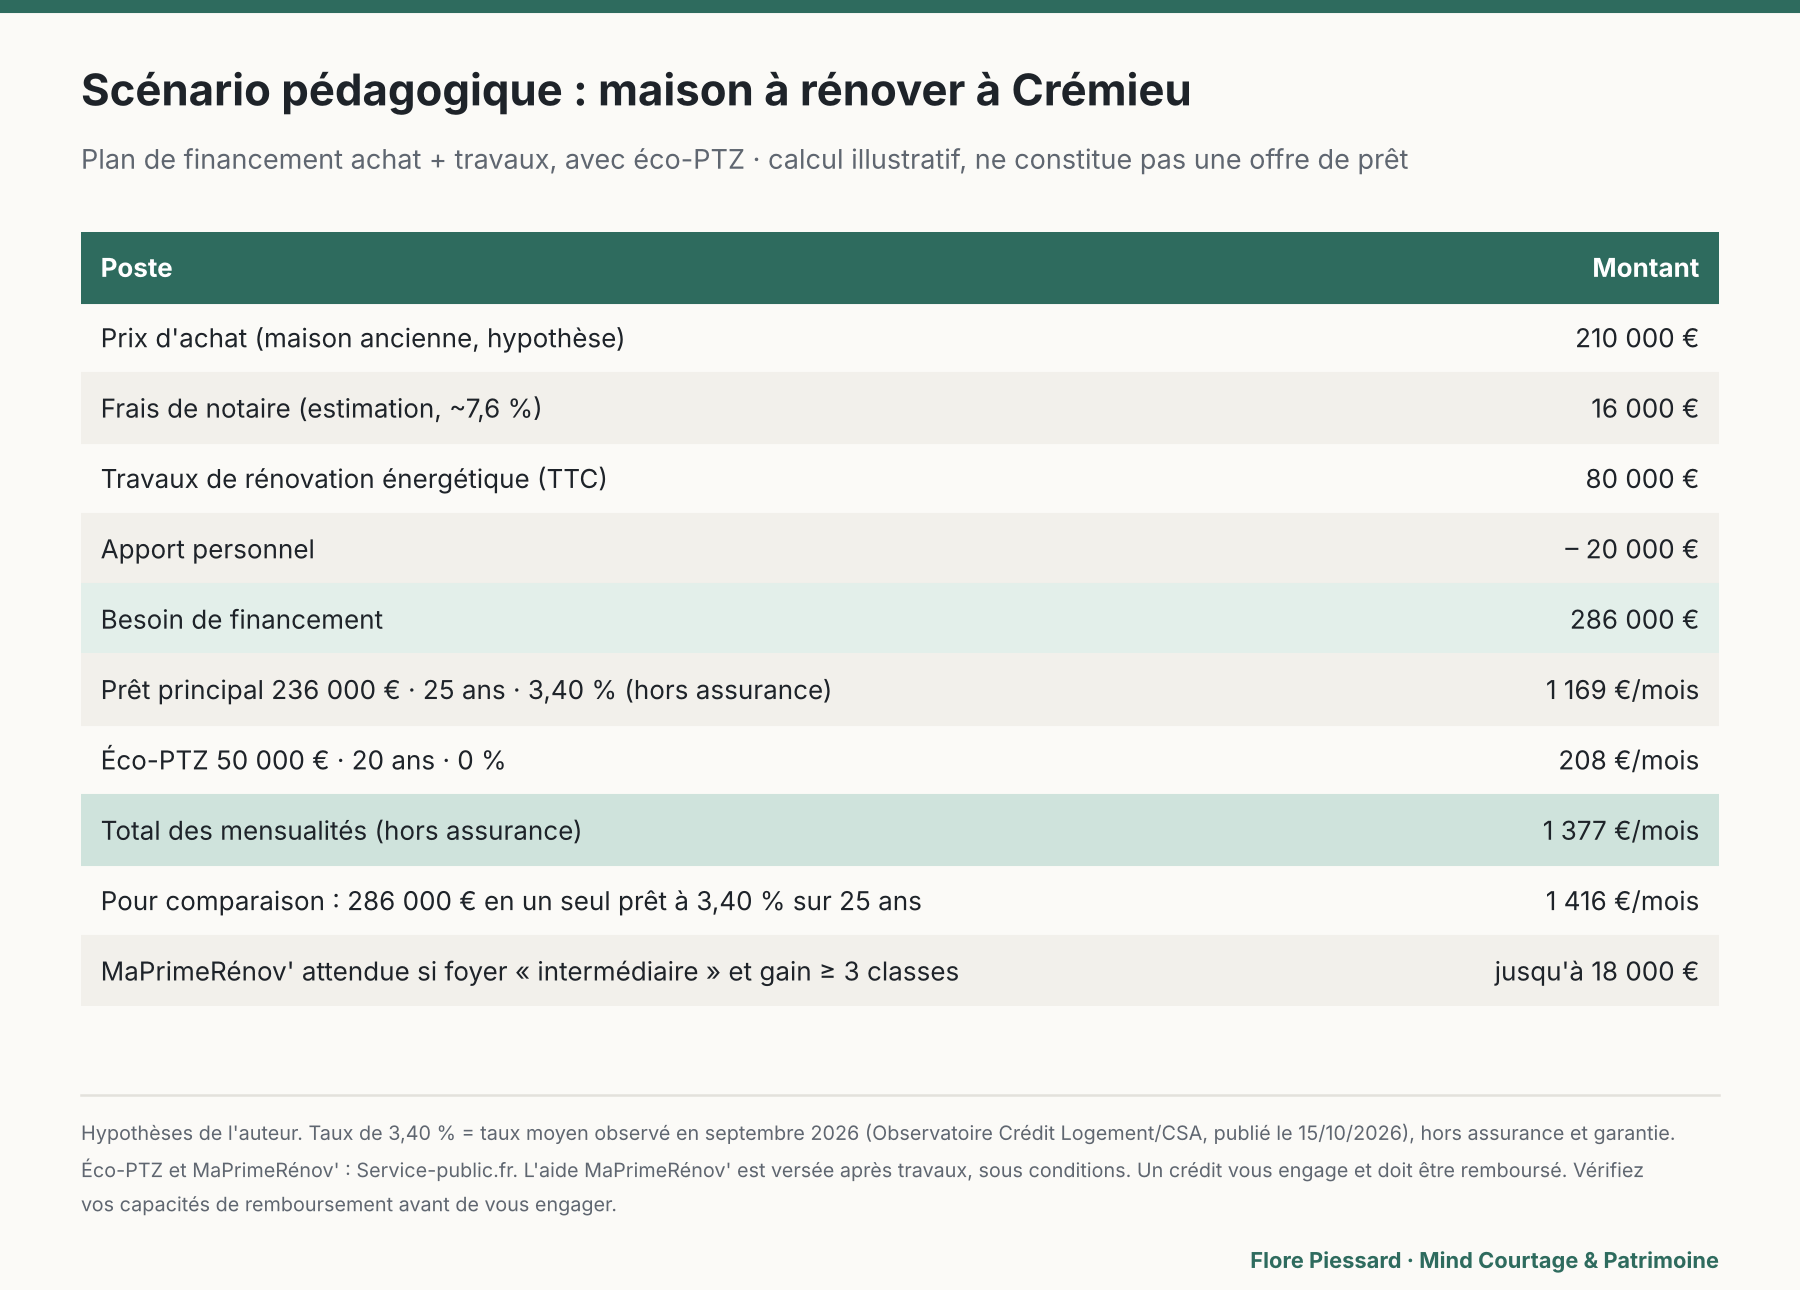
Hypothèses : maison ancienne achetée 210 000 €, environ 16 000 € de frais de notaire, 80 000 € TTC de rénovation énergétique (isolation et changement de chauffage) et 20 000 € d'apport. Le besoin de financement atteint 286 000 €. Le taux retenu, 3,40 % sur 25 ans, est le taux moyen observé en septembre 2026 par l'Observatoire Crédit Logement/CSA (hors assurance).
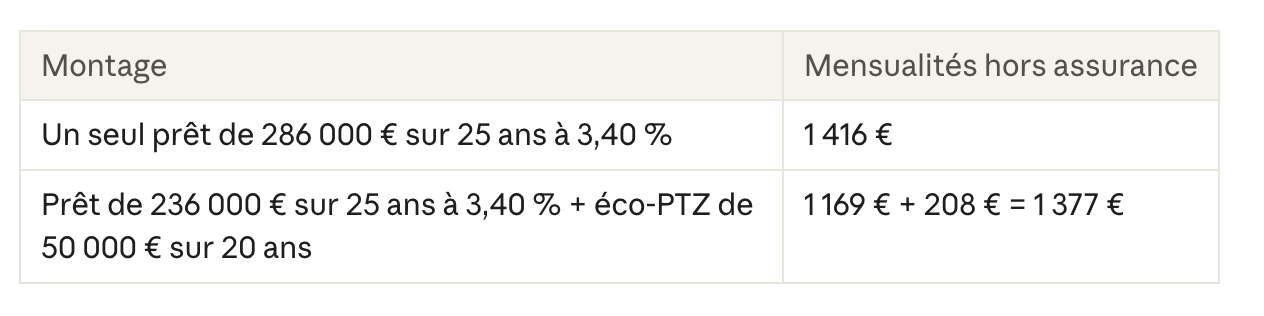
Calculs de l'auteur, mensualités constantes, arrondies.
L'éco-PTZ allège la mensualité de 39 € et, surtout, réduit d'environ 24 000 € le coût total des intérêts sur la durée du crédit, hors assurance.
Deux remarques locales :
- À Crémieu, ce projet respecte le seuil de 25 % de travaux exigé pour le PTZ ancien (80 000 € sur 290 000 € de prix et travaux, soit 27,6 %). Un primo-accédant sous plafonds pourrait donc aussi le mobiliser. À Tignieu-Jameyzieu, le même projet n'y aurait pas droit.
- MaPrimeRénov' est versée après les travaux. Pour un foyer « intermédiaire » gagnant trois classes, elle peut atteindre 18 000 €. Il faut donc prévoir de préfinancer cette somme, puis décider avec la banque si elle servira à rembourser une partie du prêt.
Assurance emprunteur : ne pas l'oublier dans le calcul
Les mensualités ci-dessus sont hors assurance, alors que la banque calcule votre taux d'endettement assurance comprise. L'assurance couvre aussi l'éco-PTZ : le montant assuré est donc celui de l'ensemble des prêts.
Depuis la loi Lemoine, vous pouvez choisir une assurance externe et en changer à tout moment, sans frais. Le questionnaire de santé est supprimé lorsque la part assurée ne dépasse pas 200 000 € par personne et que le prêt se termine avant 60 ans. Sur un projet à deux emprunteurs comme celui-ci, cette règle peut simplifier le dossier.
Les étapes, dans le bon ordre
- Avant l'offre d'achat : faire chiffrer les travaux par un professionnel RGE, ou au minimum obtenir une première estimation à partir du DPE du vendeur.
- Au compromis : prévoir une condition suspensive de prêt qui intègre le montant des travaux, et un délai suffisant pour réunir les devis.
- Pendant la recherche de financement : présenter à la banque un plan global (achat, travaux, éco-PTZ, PTZ éventuel, aides attendues).
- Avant de signer les devis : prendre rendez-vous avec France Rénov' si vous visez MaPrimeRénov'. Le rendez-vous est obligatoire.
En résumé
Dans le Nord-Isère, le bâti ancien est nombreux : près de la moitié des logements de Crémieu datent d'avant 1971, et plus de six sur dix à Pont-de-Chéruy et Charvieu-Chavagneux d'avant 1991. Pour financer un achat avec travaux, l'éco-PTZ est accessible partout ; le PTZ ancien seulement en zone B2 ou C, comme à Crémieu ; et MaPrimeRénov' sous des conditions qui se sont durcies en septembre 2026. Le bon montage dépend de votre commune, de vos revenus et de la nature des travaux.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Cet article a une visée informative et ne constitue pas un conseil personnalisé. Les conditions des aides citées sont celles en vigueur au 26 octobre 2026 et peuvent évoluer.
Peut-on avoir un PTZ pour acheter une maison ancienne à Tignieu-Jameyzieu ?
Non. Tignieu-Jameyzieu est classée en zone B1, comme Pont-de-Chéruy, Charvieu-Chavagneux ou Villette-d'Anthon. Dans l'ancien, le PTZ est réservé aux communes en zone B2 ou C, comme Crémieu (B2) ou Saint-Romain-de-Jalionas (C), avec au moins 25 % de travaux.
L'éco-PTZ peut-il financer les travaux en même temps que l'achat ?
Oui. La demande peut accompagner celle du prêt d'acquisition, et les devis détaillés peuvent être transmis au plus tard à la date de versement du prêt. Le montant peut atteindre 50 000 € sur 20 ans pour une rénovation globale.
Qu'est-ce qui a changé pour MaPrimeRénov' en septembre 2026 ?
Depuis le 1er septembre 2026, une maison individuelle qui conserve un chauffage au gaz après travaux n'est plus éligible à la rénovation d'ampleur, et l'isolation, la ventilation et le chauffage au bois ne sont plus aidés « par geste ».
Faut-il un rendez-vous France Rénov' avant d'acheter ?
Il est obligatoire avant de déposer une demande de MaPrimeRénov' Rénovation d'ampleur. Le prendre tôt, dès le compromis, aide à vérifier que le projet de travaux est éligible avant de finaliser le financement.
Vous avez repéré une maison à rénover à Crémieu, Pont-de-Chéruy ou ailleurs dans le Nord-Isère ? Je peux étudier avec vous le montage le plus adapté à votre situation (prêt, éco-PTZ, PTZ éventuel, assurance emprunteur) avant que vous ne fassiez votre offre. Le premier échange sert simplement à faire le point, sans engagement.
Flore Piessard, Mind Courtage & Patrimoine
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.