Prêt relais dans le Nord-Isère : vendre sa maison et racheter sans se mettre en difficulté
Vous habitez une maison à Tignieu-Jameyzieu, Charvieu-Chavagneux ou Pont-de-Chéruy et votre famille a besoin de plus d'espace, d'un plain-pied ou d'un rapprochement de l'est lyonnais. Le scénario le plus courant est alors la revente-achat : acheter le nouveau logement avant que l'ancien soit vendu, grâce à un prêt relais. Ce montage rend service, à condition de le calibrer sur la réalité du marché local, et non sur le prix que l'on espère.
Cet article reprend la mécanique du prêt relais, les règles bancaires en vigueur en octobre 2026, puis l'applique à une maison type du Nord-Isère à partir des ventes réellement enregistrées.
Le prêt relais, en deux phrases
La banque vous avance une partie de la valeur de votre bien actuel, le temps de le vendre. Selon les pratiques relevées en 2026, cette avance représente généralement 50 à 80 % de la valeur estimée, sur 12 mois renouvelables une fois, soit 24 mois au maximum (Plan Immobilier, mars 2026).
Pendant cette période, vous ne payez en principe que les intérêts (franchise partielle), voire rien du tout si les intérêts sont reportés à la fin (franchise totale). Le capital est remboursé en une fois, le jour de la vente. Si vous avez encore un crédit en cours sur la maison actuelle, son capital restant dû est déduit de l'avance.
Ce qui a changé dans les règles bancaires
Depuis la décision du Haut Conseil de stabilité financière (HCSF) du 4 décembre 2023, les intérêts d'un prêt relais ne sont plus comptés dans le taux d'endettement, à condition que l'avance ne dépasse pas 80 % de la valeur du bien mis en vente. C'est un vrai soulagement pour les ménages qui cumulent temporairement deux financements.
Le reste du cadre n'a pas bougé. En juin 2026, le HCSF a maintenu le plafond de 35 % de taux d'effort (assurance comprise) et la durée maximale de 25 ans ; les banques peuvent déroger pour 20 % de leur production, et 17,5 % des dossiers en ont bénéficié au premier trimestre 2026 (Boursedescredits, 12/06/2026).
Côté taux, l'Observatoire Crédit Logement/CSA relève un taux moyen de 3,40 % en septembre 2026 (3,39 % sur 20 ans), contre 3,16 % en décembre 2025, avec une durée moyenne de 252 mois, un niveau historiquement élevé (publication du 15/10/2026). Le taux moyen d'un prêt relais était estimé autour de 3,70 % en mars 2026. Ces moyennes nationales ne préjugent pas des conditions qui seront proposées à votre dossier.
Le point de départ : la valeur réaliste de votre maison
Tout le montage repose sur un chiffre : la valeur retenue pour votre bien actuel. Dans le Nord-Isère, les écarts sont importants d'une commune à l'autre. Les statistiques DVF publiées par l'État (ventes 2021-2025, mise à jour de juillet 2026) donnent ces prix médians pour les maisons :
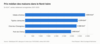
Le second chiffre à regarder est la profondeur du marché, car c'est elle qui fixe le temps nécessaire pour vendre. À Tignieu-Jameyzieu, les mêmes données recensent 79 ventes de maisons en 2022, 65 en 2023, environ 40 en 2024 (un mois manque dans le fichier) et 56 en 2025. Sur un marché de cette taille, quelques mois de plus ou de moins pour trouver un acquéreur changent sensiblement le coût d'un prêt relais.
Exemple chiffré : une maison de 100 m² à Tignieu-Jameyzieu
Exemple purement illustratif, construit à partir de données publiques, sans valeur d'offre ni d'estimation.
Hypothèses : maison de 100 m² valorisée au prix médian DVF de la commune, soit 337 900 € (arrondi à 338 000 €) ; capital restant dû de 90 000 € sur le crédit actuel ; taux du relais à 3,70 % en franchise partielle.
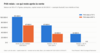
- Avec une avance à 70 % : 236 600 €, dont 90 000 € servent à solder le crédit en cours. Il reste 146 600 € d'apport pour le nouvel achat.
- Intérêts sur ce montant : environ 5 420 € par an, soit près de 450 € par mois, hors assurance et frais de dossier. Sur 24 mois, la facture approche 10 850 €.
Et si la maison se vend moins cher que prévu ?
C'est la question qui compte. Le tableau compare ce qui reste disponible après la vente, une fois le crédit initial et le prêt relais remboursés, selon la quotité retenue.
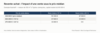
Calcul : prix de vente − capital restant dû (90 000 €) − montant net du relais. Hors intérêts, frais de vente et diagnostics.
La lecture est simple : une quotité à 80 % maximise le budget d'achat, mais elle ne laisse plus aucune marge si la vente se conclut 20 % sous la médiane. Or dans un marché que les notaires du Dauphiné décrivent comme un « marché de négociation » (ESSOR Isère, mai 2026), un écart de prix n'est pas une hypothèse d'école, surtout pour une maison à rénover ou mal classée au DPE.
Trois réflexes pour sécuriser une revente-achat
1. Faire estimer avant de signer quoi que ce soit
La banque se fonde sur une estimation. Mieux vaut en obtenir une ou deux, appuyées sur des ventes comparables du quartier, avant de visiter. Une estimation prudente vaut mieux qu'une estimation flatteuse qui gonfle l'avance.
2. Choisir la quotité et la franchise en connaissance de cause
La franchise totale soulage le budget mensuel, mais les intérêts s'accumulent et réduisent le produit de la vente. La franchise partielle coûte chaque mois, mais elle limite la mauvaise surprise finale. Le bon choix dépend de votre reste à vivre pendant la période de cumul.
3. Ne pas oublier l'assurance emprunteur
Le prêt relais est un crédit comme un autre : il est assuré. Depuis la loi Lemoine, vous pouvez changer d'assurance de prêt à tout moment, à garanties équivalentes, et le questionnaire de santé est supprimé lorsque l'encours ne dépasse pas 200 000 € par personne et que le prêt se termine avant 60 ans (Action Logement). Pour un couple qui rachète à la quarantaine, ce point mérite d'être regardé dès le montage, pas après.
Alternatives au prêt relais
Le relais n'est pas la seule voie. Vendre d'abord, puis acheter, supprime le risque de cumul mais impose parfois une location temporaire. Une vente avec une date de remise des clés ajustée à votre achat est aussi une option, si l'acquéreur l'accepte. Le bon schéma dépend de votre calendrier, de votre épargne disponible et du type de maison que vous vendez.
En résumé
Dans le Nord-Isère, un prêt relais se prépare à partir de deux données locales : le prix réellement pratiqué dans votre commune et le rythme des ventes. Les règles bancaires sont plus souples depuis fin 2023, mais les taux ont remonté en 2026. Une quotité raisonnable, une estimation prudente et une assurance bien choisie restent les meilleures protections.
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.
Cet article a une visée d'information générale et ne constitue pas un conseil personnalisé. Les chiffres cités sont des moyennes publiques datées ; ils ne préjugent ni du taux ni de l'accord qui pourront être obtenus pour un dossier donné.
Quel montant peut-on obtenir en prêt relais sur une maison du Nord-Isère ?
Les banques avancent généralement 50 à 80 % de la valeur estimée du bien à vendre, diminuée du capital restant dû sur le crédit en cours. La valeur retenue dépend de l'estimation, d'où l'intérêt de s'appuyer sur les prix réellement constatés dans la commune.
Les intérêts du prêt relais comptent-ils dans le taux d'endettement de 35 % ?
Depuis la décision du HCSF du 4 décembre 2023, non, tant que le prêt relais ne dépasse pas 80 % de la valeur du bien mis en vente. Le nouveau crédit, lui, reste soumis au plafond de 35 % et à la durée maximale de 25 ans.
Que se passe-t-il si la maison n'est pas vendue au bout de 24 mois ?
Le prêt relais arrive à échéance et doit être remboursé. Il faut alors négocier avec la banque, baisser le prix de vente ou trouver une autre solution de financement. C'est pourquoi une estimation prudente et une quotité raisonnable sont essentielles dès le départ.
Faut-il une assurance emprunteur pour un prêt relais ?
Oui, la banque la demande dans la plupart des cas. Depuis la loi Lemoine, l'assurance peut être changée à tout moment, à garanties équivalentes, et le questionnaire de santé est supprimé sous conditions (encours jusqu'à 200 000 € par personne, fin du prêt avant 60 ans).
Vous envisagez de vendre votre maison à Tignieu-Jameyzieu, Charvieu-Chavagneux, Crémieu ou alentour pour en acheter une autre ? Avant de vous lancer dans les visites, on peut poser ensemble les chiffres de votre revente-achat : valeur prudente, quotité, coût du relais sur 12 ou 24 mois et assurance emprunteur. Le premier échange sert à y voir clair, sans engagement. Contactez-moi via le formulaire de mind-courtage-patrimoine.fr.
Flore Piessard, Mind Courtage & Patrimoine
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.