Quand on emprunte pour acheter à Tignieu-Jameyzieu, Pont-de-Chéruy ou Charvieu-Chavagneux, on compare d'abord les taux. L'assurance emprunteur arrive souvent en dernier, signée avec l'offre de la banque. Pourtant, c'est elle qui joue si un arrêt de travail, une invalidité ou un décès survient. Et sur notre territoire, beaucoup d'emprunteurs exercent des métiers physiques, postés ou en déplacement : la façon dont le contrat définit votre métier compte autant que son prix.
Un bassin d'emploi industriel et logistique
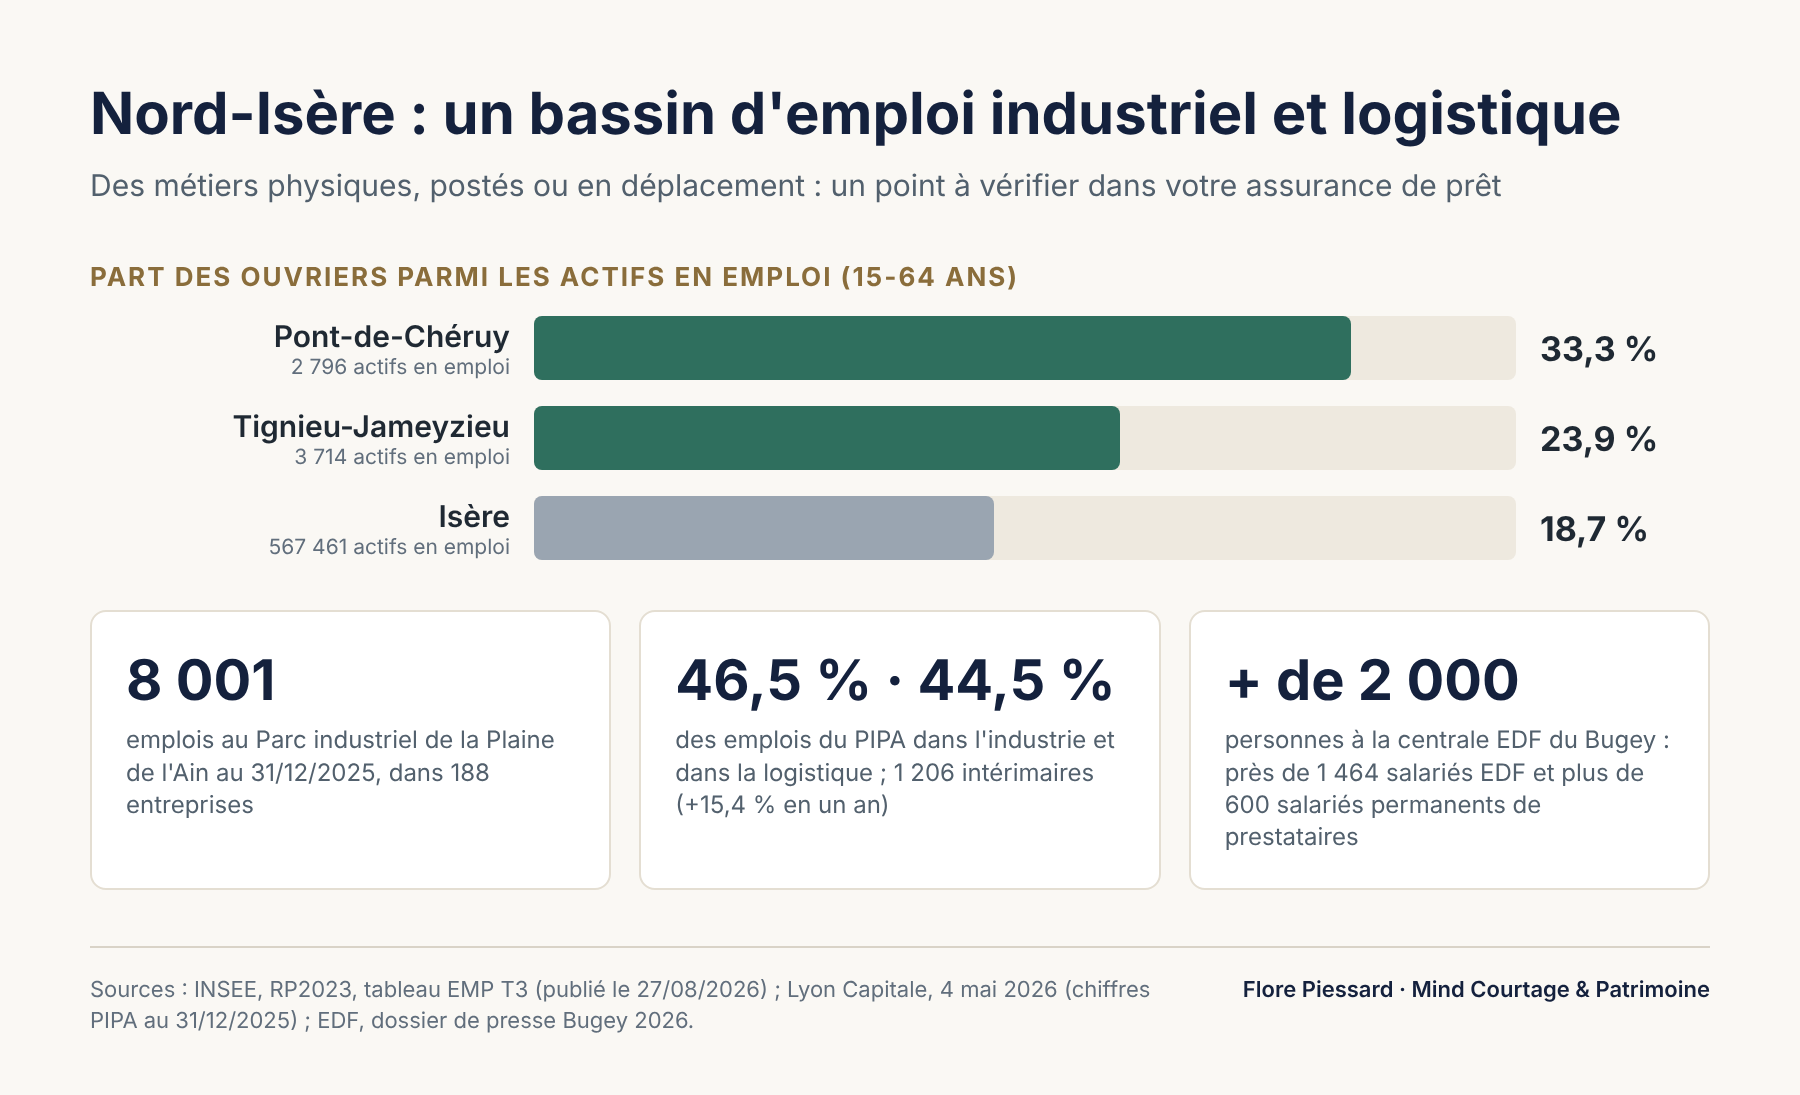
Le Nord-Isère vit au rythme de grands sites voisins. Le Parc industriel de la Plaine de l'Ain (PIPA), de l'autre côté du Rhône, comptait 8 001 emplois au 31 décembre 2025, répartis dans 188 entreprises. L'industrie y pèse 46,5 % des emplois et la logistique 44,5 %. L'intérim y a progressé de 15,4 % en un an, pour atteindre 1 206 postes (Lyon Capitale, mai 2026).
Un peu plus au nord, la centrale nucléaire EDF du Bugey emploie près de 1 464 salariés EDF et plus de 600 salariés permanents d'entreprises partenaires (dossier de presse EDF 2026).
Cette réalité se lit dans le recensement. À Tignieu-Jameyzieu, 23,9 % des actifs en emploi sont ouvriers. À Pont-de-Chéruy, c'est 33,3 %. La moyenne de l'Isère est de 18,7 % (INSEE, RP2023).
Pourquoi cela compte pour votre prêt ? Parce qu'un cariste, un opérateur de ligne ou un technicien de maintenance n'a pas le même profil de risque qu'un employé de bureau. Et chaque contrat d'assurance traite ces métiers à sa façon.
Les garanties qui comptent vraiment pour un métier physique
La banque fixe les garanties qu'elle exige : décès, perte totale et irréversible d'autonomie (PTIA), et le plus souvent incapacité temporaire de travail (ITT) et invalidité. Les deux dernières sont celles qui se déclenchent le plus souvent. Ce sont aussi celles où les contrats diffèrent le plus.
La définition de l'incapacité
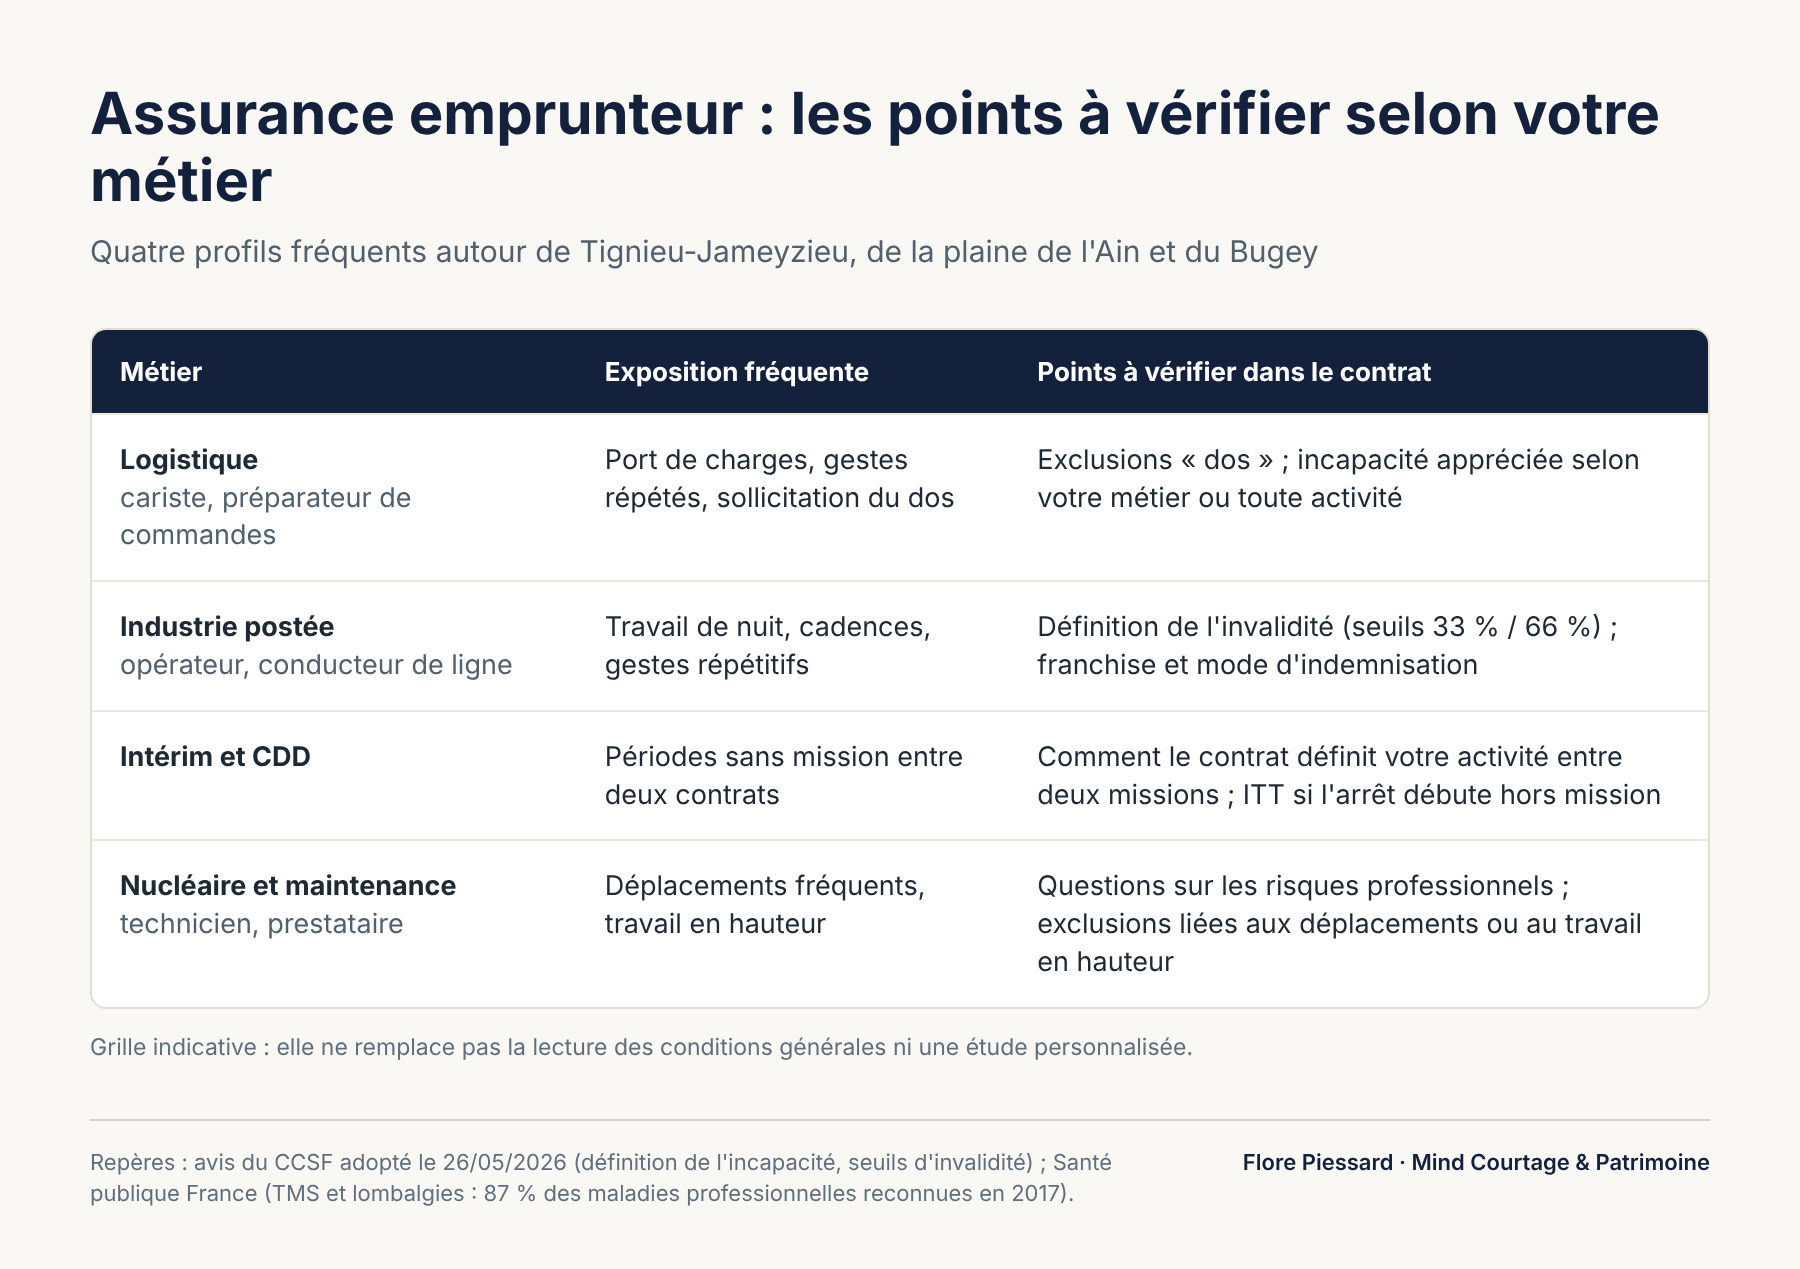
Certains contrats indemnisent si vous ne pouvez plus exercer votre métier. D'autres exigent que vous ne puissiez plus exercer aucune activité. Pour un préparateur de commandes blessé au dos, la différence est décisive : il peut être inapte à la manutention, mais apte à un poste assis.
Le Comité consultatif du secteur financier (CCSF) a adopté le 26 mai 2026 un avis qui va dans ce sens. Il recommande d'apprécier l'incapacité professionnelle selon l'aptitude à exercer son activité au moment du sinistre. Il préconise aussi une invalidité totale à partir de 66 % et partielle entre 33 % et 66 %. Ces règles s'appliquent aux nouveaux contrats à partir du 1er septembre 2026, avec une généralisation prévue au plus tard en juin 2027. Un contrat ancien peut donc encore contenir une définition plus restrictive : relisez-la.
Le dos et les exclusions
Les troubles musculo-squelettiques (TMS) et les lombalgies représentaient 87 % des maladies professionnelles reconnues au régime général en 2017 (Santé publique France). Or de nombreux contrats excluent ou limitent les affections du dos, sauf hospitalisation ou chirurgie. Pour un métier de manutention, c'est souvent le point le plus important de la notice.
La franchise et le travail posté
La franchise est la période d'arrêt non indemnisée, souvent 90 jours. Elle ne dépend pas de votre métier, mais elle pèse plus lourd quand les arrêts sont plus fréquents. Comparez-la entre contrats, avec le mode d'indemnisation : forfaitaire (l'assureur paie l'échéance prévue) ou indemnitaire (il complète ce que vous perdez).
Intérim, CDD, déplacements : les cas particuliers
L'intérim est très présent dans la plaine de l'Ain. Si vous empruntez en étant intérimaire, posez deux questions avant de signer. Comment le contrat définit-il votre activité entre deux missions ? Et l'ITT joue-t-elle si l'arrêt commence pendant une période sans mission ? La réponse figure dans les conditions générales, pas dans la plaquette.
Les techniciens du nucléaire et de la maintenance industrielle se déplacent souvent de site en site, notamment pendant les arrêts de réacteurs. Certains questionnaires interrogent sur les risques professionnels : travail en hauteur, port de charges, déplacements. Répondez avec exactitude. Une fausse déclaration peut faire tomber la garantie au moment où vous en avez besoin.
Ce que la loi Lemoine permet depuis 2022
Depuis le 1er septembre 2022, la loi Lemoine permet de changer d'assurance emprunteur à tout moment, sans frais, à condition de présenter des garanties équivalentes à celles exigées par la banque. Elle supprime aussi le questionnaire médical lorsque la part assurée est inférieure à 200 000 € par emprunteur et que le prêt est remboursé avant ses 60 ans.
Les emprunteurs s'en servent : les demandes de substitution sont passées de 198 530 en 2021 à 496 654 en 2024, et 93,91 % ont été acceptées (CCSF, mai 2026).
Attention : sans questionnaire médical, l'assureur ne vous demande rien sur votre santé. Il peut en revanche toujours vous interroger sur votre profession ou vos sports à risque. Et le CCSF juge les clauses excluant les états de santé antérieurs contraires à l'esprit de la loi, tout en notant que les analyses juridiques divergent.
Combien pèse l'assurance dans un prêt type
Prenons un couple qui emprunte 250 000 € sur 22 ans, la durée moyenne observée dans l'ancien. Au taux moyen de septembre 2026, soit 3,40 % hors assurance (Observatoire Crédit Logement/CSA), la mensualité est d'environ 1 346 € et le coût des intérêts d'environ 105 400 €.
Chaque emprunteur est assuré à 100 %. Selon le taux d'assurance retenu, le coût total varie fortement. Les trois taux ci-dessous sont des hypothèses de calcul, pas des tarifs observés ni une offre.
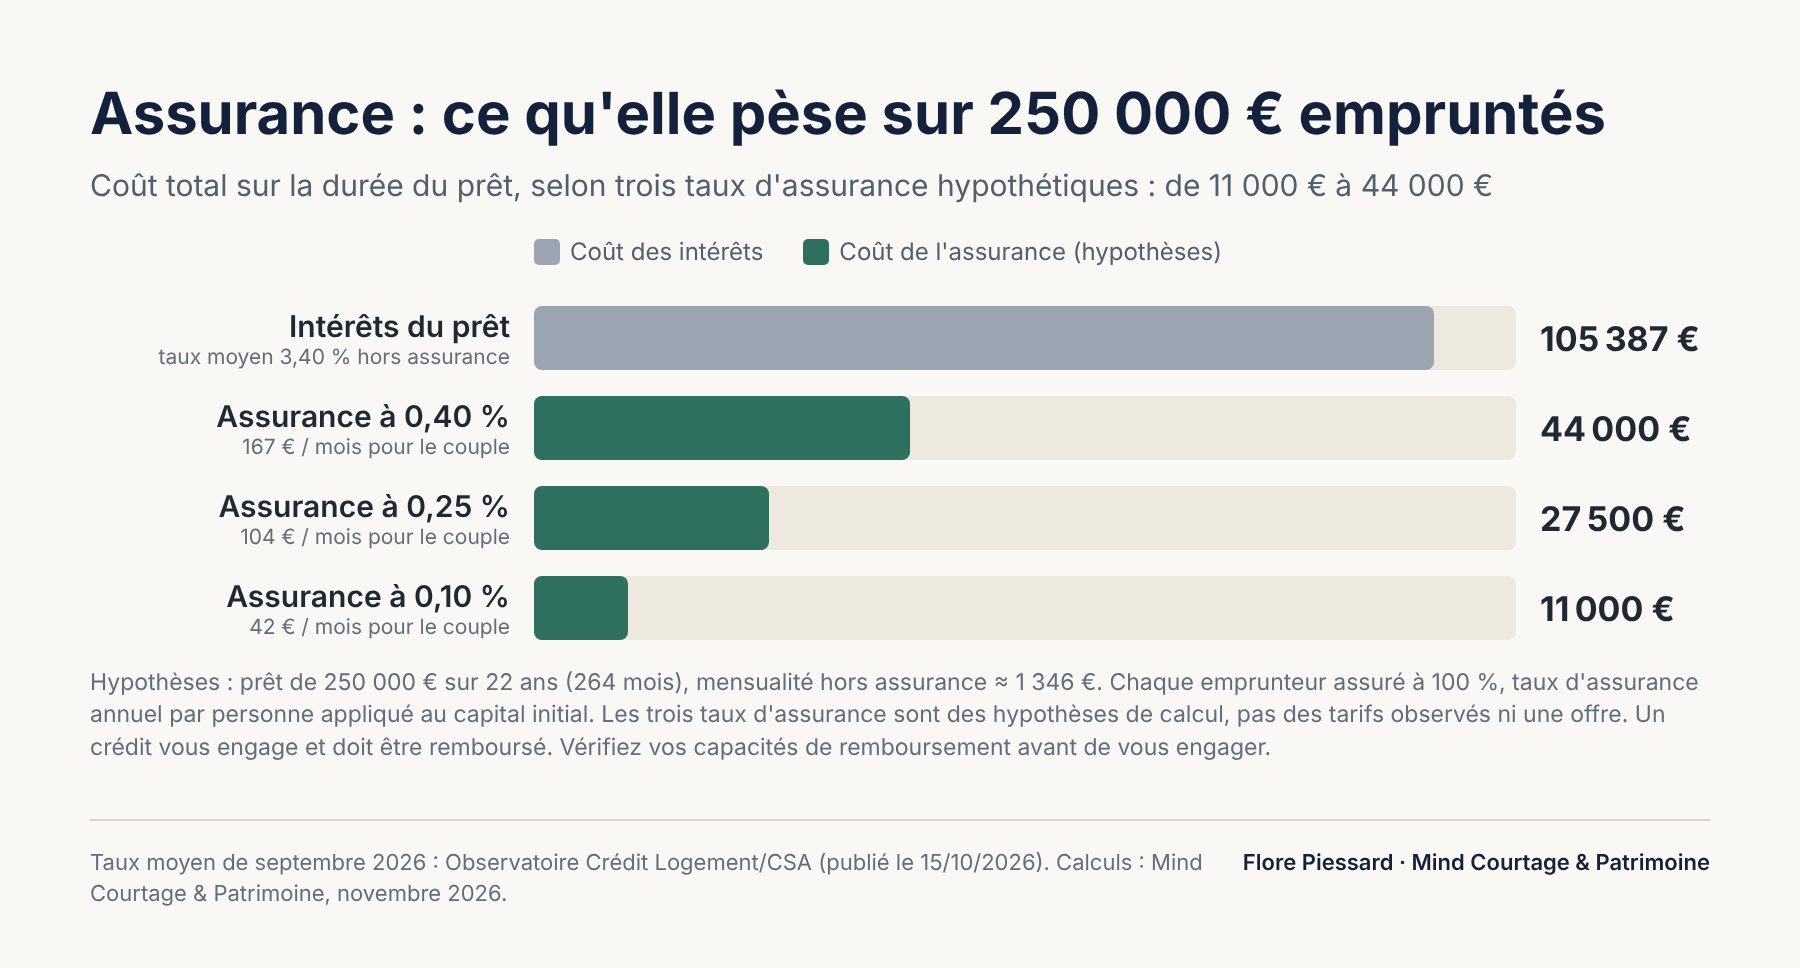
L'écart entre l'hypothèse basse et l'hypothèse haute atteint 33 000 €. Mais le moins cher n'est pas toujours le meilleur choix pour un métier physique : un contrat qui exclut le dos ou définit l'incapacité « toute activité » peut coûter peu et ne rien payer le jour où vous en avez besoin.
Ma méthode pour comparer
- Lister les garanties exigées par la banque (sa fiche standardisée d'information).
- Vérifier la définition de l'ITT et de l'invalidité : votre métier ou toute activité.
- Lire les exclusions : dos, psychique, risques professionnels, déplacements.
- Comparer franchise, mode d'indemnisation et coût total sur la durée du prêt.
- Ne résilier l'ancien contrat qu'après acceptation écrite du nouveau par la banque.
Cet article est une information générale. Il ne constitue pas un conseil personnalisé : chaque situation (santé, métier, montant, quotités) demande une étude au cas par cas.
Mon métier de cariste ou d'opérateur rend-il mon assurance de prêt plus chère ?
Pas forcément. Certains assureurs appliquent une surprime ou des exclusions liées aux risques professionnels, d'autres non. L'essentiel est de comparer la définition de l'incapacité et les exclusions, pas seulement le prix.
Puis-je changer d'assurance emprunteur après avoir signé mon prêt ?
Oui. Depuis le 1er septembre 2022, la loi Lemoine permet de changer à tout moment, sans frais, si le nouveau contrat offre des garanties équivalentes à celles exigées par la banque.
Dois-je remplir un questionnaire médical ?
Non, si la part assurée est inférieure à 200 000 € par emprunteur et que le prêt est remboursé avant vos 60 ans. Des questions sur votre profession ou vos sports peuvent rester posées.
Je suis intérimaire dans la plaine de l'Ain : suis-je bien couvert en cas d'arrêt ?
Cela dépend du contrat. Vérifiez comment il définit votre activité entre deux missions et si l'incapacité joue quand l'arrêt débute hors mission.
Vous préparez un achat dans le Nord-Isère ou vous voulez savoir si votre assurance actuelle protège vraiment votre métier ? Je peux relire avec vous vos garanties et comparer des contrats équivalents, sans engagement. Prenez rendez-vous via la page contact de mind-courtage-patrimoine.fr.
Flore Piessard, Mind Courtage & Patrimoine
Un crédit vous engage et doit être remboursé. Vérifiez vos capacités de remboursement avant de vous engager.